إقفال يوم الصالون: ما الأرقام التي تكشف فرق المبيعات والمخزون والعمولات؟
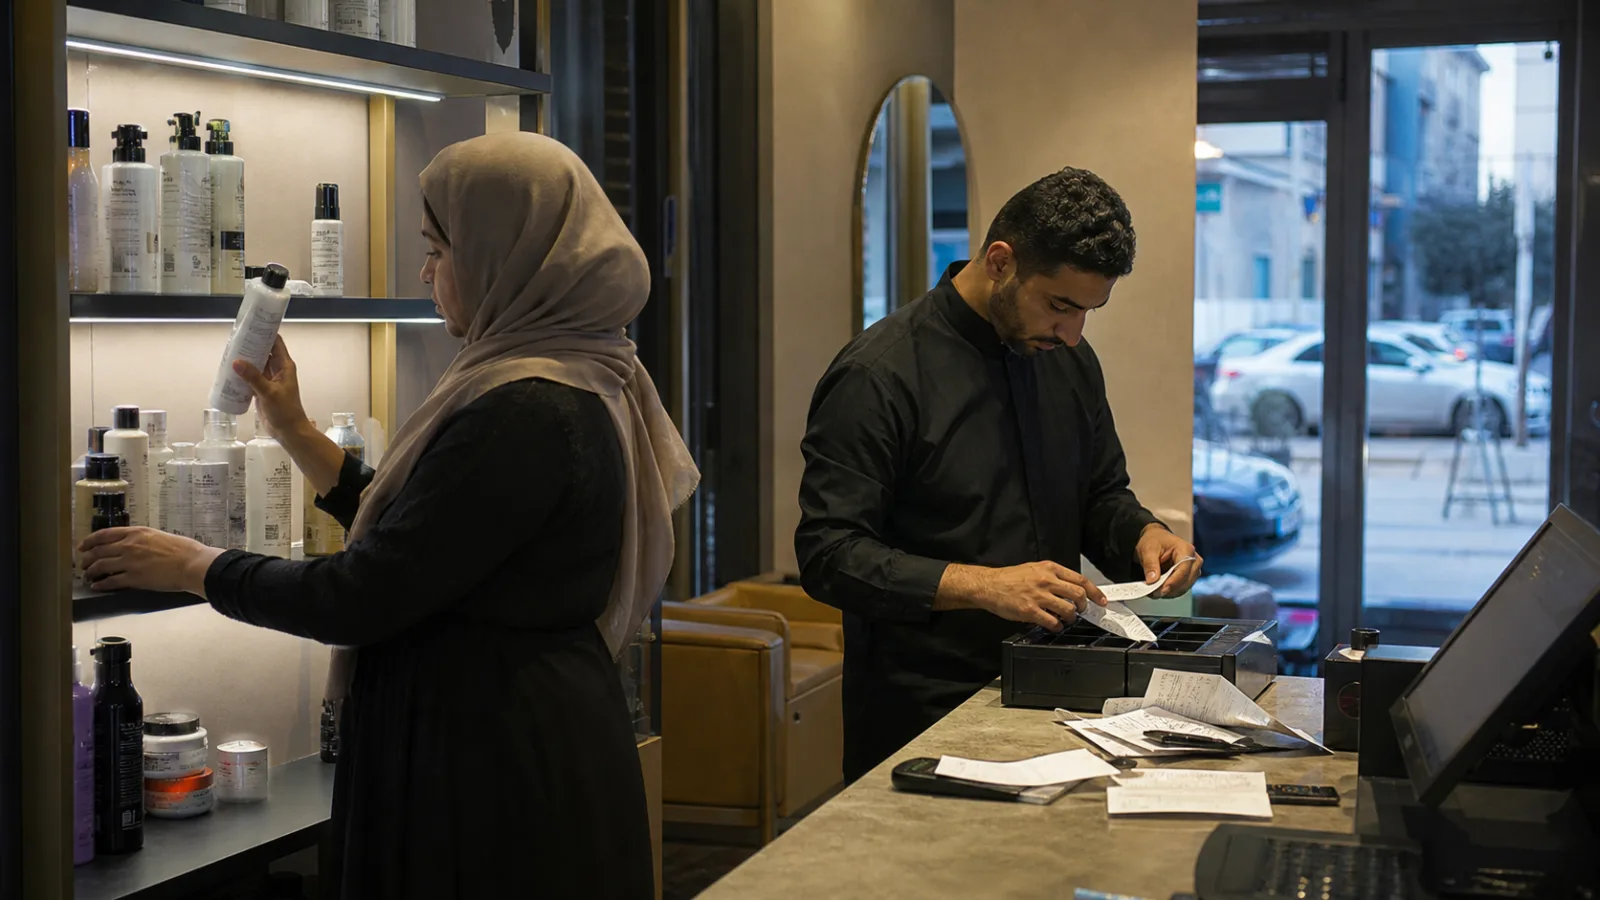
الإقفال اليومي ليس تقريرًا طويلًا ترسله الموظفة للمالكة. هو لحظة مطابقة: ماذا حُجز؟ ماذا نُفذ؟ ماذا بيع؟ كم دُفع؟ وما الذي خرج من المخزون؟ إذا لم ترتبط هذه الأسئلة، قد يبدو رقم المبيعات صحيحًا بينما توجد دفعة ناقصة أو منتج خرج من دون طلب أو عمولة بُنيت على أساس مختلف.
تظهر المشكلة أكثر في الصالونات التي تجمع خدمات وباقات ومنتجات وعمولات أخصائيات. أثرها التجاري قرار بطيء، ووقت في إعادة بناء الأرقام، وصعوبة اكتشاف الفرق في يومه بدل أن يتراكم.
ابدئي بتسلسل اليوم لا بلوحة المؤشرات
- راجعي المواعيد التي كان يفترض تنفيذها.
- ثبتي حالة كل موعد: مكتمل، ملغى، لم يحضر أو مؤجل.
- طابقي الخدمات والمنتجات المسجلة على الطلب.
- راجعي المدفوع حسب الطريقة والمبلغ المتبقي والاسترجاع.
- تحققي من حركة المخزون والعمولات الاستثنائية.
فرّقي بين البيع والتحصيل والتنفيذ
قد تبيعين باقة اليوم وتقدمين جلساتها لاحقًا. وقد تنفذين خدمة ويبقى جزء من قيمتها وفق السياسة. لذلك لا تستخدمي «إجمالي المبيعات» للإجابة عن كل سؤال. حددي المؤشر: هل تريدين حجم البيع، أم النقد المحصل، أم الخدمات المكتملة، أم الالتزام المتبقي؟
هذا الفصل ضروري قبل مراجعة عمولة الأخصائية. هل العمولة على خدمة نُفذت، أم طلب بيع، أم مبلغ محصل؟ لا توجد إجابة واحدة لكل صالون، لكن يجب أن تكون السياسة مكتوبة ومفهومة.
متى يصبح نقص المنتج إشارة تستحق التحقيق؟
افصلي المنتجات المباعة للعميلة عن المواد المستهلكة داخل الخدمة. المنتج المباع يحتاج طلبًا وسعرًا وحركة مخزون، بينما مادة التشغيل قد تُستهلك وفق معيار داخلي. لا تنسبي كل فرق إلى خطأ موظفة؛ قد يكون السبب وحدة قياس غير مناسبة أو إدخال استلام متأخر أو جرد سابق غير دقيق.
يوثق دليل جرد المخزون في ركاز بدء جرد فعلي وإدخال الكميات ومراجعة الاختلافات. كما يؤكد عدم إنهاء الجرد قبل إدخال الكميات كلها. هذه خطوات تشغيلية موثقة، لكنها لا تعني خصم مواد كل خدمة تلقائيًا ما لم يكن إعدادك يدعم ذلك.
كيف تراجعين العمولات بعدل؟
- ثبتي الفترة والفرع ومقدم الخدمة.
- راجعي الخدمات والمنتجات التي تدخل في العمولة.
- افصلي المعدلات المخصصة عن القاعدة العامة.
- عالجي الإلغاء والاسترجاع وفق سياسة مكتوبة.
- احتفظي بسبب أي تعديل يدوي.
يفيد تقرير العمولات في ركاز في التصفية حسب الفترة والفرع والعميل ونوع العملية ومقدم الخدمة وتصدير النتائج. لكن التقرير يطبق البيانات والسياسة المدخلة؛ لا يختار أساس العمولة نيابة عن المنشأة.
التقرير التشغيلي ليس نظامًا محاسبيًا كاملًا
تقارير المبيعات والمدفوعات والمخزون تساعد الإدارة اليومية. أما الإقرار الضريبي والقيود والتسويات النظامية فلها متطلبات مهنية أوسع. لا تستخدمي تقريرًا تشغيليًا للإجابة عن سؤال محاسبي لم يُصمم له، وراجعي محاسب المنشأة عند الحاجة.
قائمة إقفال من عشر دقائق
- لا يوجد موعد منتهي بلا حالة.
- كل مبلغ مرتبط بطلب وطريقة دفع.
- المتبقي والاسترجاع ظاهر ومفسر.
- المنتجات المباعة طابقت حركة المخزون.
- العمولات المعدلة لها سبب.
- أي فرق انتقل إلى مسؤول وموعد معالجة.
الخلاصة
الإقفال الجيد لا يبحث عن رقم واحد؛ يطابق رحلة الموعد والطلب والدفع والمخزون والعمولة. عندما يُكتشف الفرق في يومه يصبح قابلًا للتفسير، بدل أن يتحول آخر الشهر إلى تخمين.